Domain langhaus.de kaufen?
Wir ziehen mit dem Projekt
langhaus.de um.
Sind Sie am Kauf der Domain
langhaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain langhaus.de kaufen?
Sind Fahrten Wohnung Arbeitsstätte betrieblich?
Sind Fahrten zwischen der Wohnung und der Arbeitsstätte betrieblich? Diese Frage ist relevant für die steuerliche Absetzbarkeit von Fahrtkosten. Grundsätzlich sind Fahrten zwischen der Wohnung und der Arbeitsstätte nicht als betrieblich anzusehen, es sei denn, es liegen besondere Umstände vor, die eine Abweichung rechtfertigen. In der Regel gelten diese Fahrten als privat veranlasst und sind daher steuerlich nicht absetzbar. Es gibt jedoch Ausnahmen, wie beispielsweise bei beruflich bedingten Umwegen oder wenn die Arbeitsstätte nicht dauerhaft aufgesucht wird. Letztendlich hängt die Einordnung als betrieblich von den individuellen Umständen des Einzelfalls ab. **
Sind diese Aufwendungen betrieblich oder neutral?
Um diese Frage zu beantworten, müsste man wissen, um welche Aufwendungen es sich handelt. Betriebliche Aufwendungen sind Ausgaben, die direkt mit dem Geschäftsbetrieb zusammenhängen, wie zum Beispiel Miete oder Gehälter. Neutrale Aufwendungen sind hingegen Ausgaben, die nicht direkt mit dem Geschäftsbetrieb zusammenhängen, wie zum Beispiel private Ausgaben des Unternehmers. **

Ähnliche Suchbegriffe für Betrieblich
Top-Angebote
Produkte zum Begriff Betrieblich:
-
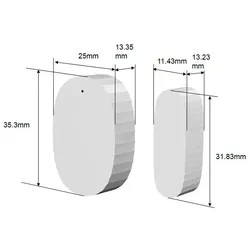
CaraSave Fenster und Tür SensorSmarter Tür- und Fensterkontakt Sensor Danke seinem geringen Wartungsaufwand und der Batterielebensdauer von ca. 2 Jahren fällt die permanente Kontrolle weg. Der Batterieladezustand wird überwacht und der aktuelle Status dankt Zigbee 3.0 direkt in der App angezeigt. Dank des Design, ist der Einsatzbereich flexibler gestaltet. Der Sensor verfügt zudem noch über einen Manipulationschutz, der dem Besitzer sofort dies mitteilt. Die Monatge ist bei diesem Sensor auch Werkfrei. Spezifikationen: Arbeitet mit DC3V (1x CR2032 Batterie) Standby Strom <= 5µA Strom im Alarmzustand <= 30mA Temperaturbereich -10°C bis 55°C Luftfeuchtigkeit bis max. 95% Abmessungen Modul: 35,3mm x 25mm x 13,35mm Abmessungen Sensor: 31,83mm x 11,43mm x 13,23mm hochwertige 3M Klebestreifen zur einfachen Montage34,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Walter: Grundriss des InsolvenzrechtsGrundriss des Insolvenzrechts , Der Band behandelt die ausbildungs- und prüfungsrelevanten Bereiche des Insolvenzrechts ebenso knapp wie vollständig - von der Eröffnung des Insolvenzverfahrens bis zu dessen Beendigung. Ein eigener Abschnitt widmet sich der Verbraucherinsolvenz. Das Werk zeichnet sich durch eine klare und übersichtliche Gliederung des Stoffes sowie eine Vielzahl von Beispielen, Tabellen und Übersichten aus. Nachweise aus Literatur und Rechtsprechung wurden bewusst auf das Nötigste beschränkt. Die 11. Auflage berücksichtigt insbesondere: ¿das neue Insolvenzanfechtungsrecht (2017), ¿die ab 21.4.2018 in Kraft getretenen Änderungen, ¿ausgewählte neuere Rechtsprechung. , Reflektoren > Beleuchtung , Auflage: 11., neu bearbeitete Auflage 2018, Erscheinungsjahr: 20180727, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Start##~Start ins Rechtsgebiet##, Autoren: Zimmermann, Walter, Auflage: 18011, Auflage/Ausgabe: 11., neu bearbeitete Auflage 2018, Seitenzahl/Blattzahl: 173, Keyword: Insolvenzrecht; Verbraucherinsolvenz; Insolvenz; Insolvenzordnung; Insolvenzverfahren, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 173, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 233, Breite: 164, Höhe: 12, Gewicht: 323, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783811495463 9783811494619 9783811496361 9783811440135 9783811434448, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmür, Rudolf: Grundriss der deutschen RechtsgeschichteGrundriss der deutschen Rechtsgeschichte , Aus dem Inhalt Kurze, prägnante Erläuterungen grundlegender Rechtsbegriffe, deren Kenntnis nicht nur für das Studium der Rechtsgeschichte, sondern darüber hinaus auch für das Verständnis des geltenden Rechts notwendig ist, führen den Leser dieses Werkes schnell in das behandelte Themengebiet ein. Die anschließenden rechtshistorischen Ausführungen selbst skizzieren die deutsche Rechtsentwicklung mit ihren europäischen Bezügen und befassen sich dabei vornehmlich mit Institutionen, die mehrere Epochen überdauert haben. Das Werk konzentriert sich hierbei auf Quellen und Grundzüge des Rechts aus den verschiedenen Phasen mitteleuropäischer Geschichte, beginnend mit der Zeit der Germanen bis hin ins 21. Jahrhundert. Besonderer Wert wird auf die Darstellung von Entwicklungen gelegt, welche unser heutiges Rechtssystem maßgeblich beeinflusst haben. Die Abhandlung schließt mit einer Bestandsaufnahme der geltenden Rechtsordnung und eröffnet dem Leser mit der Sicht auf die Kontinuitäten und Innovationen eine interessante Perspektive. Die Autoren Prof. Dr. Andreas Roth ist Inhaber eines Lehrstuhls für deutsche Rechtsgeschichte und Bürgerliches Recht an der Universität Mainz. Begründet wurde das Werk von Prof. Dr. Rudolf Gmür ?. , Nebelscheinwerfer > Beleuchtung , Auflage: 16., überarbeitete Auflage, Erscheinungsjahr: 20240716, Produktform: Kartoniert, Titel der Reihe: Academia Iuris##, Autoren: Gmür, Rudolf~Roth, Andreas, Edition: NED, Auflage: 24016, Auflage/Ausgabe: 16., überarbeitete Auflage, Seitenzahl/Blattzahl: 257, Keyword: Fränkisches Recht; Germanisches Recht; Reichsverfassung; Römisches Kirchenrecht; Territorialverfassung, Fachschema: Rechtsgeschichte~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Wirtschaftsgeschichte~Recht und Gesellschaft, Rechtssoziologie~Rechtsgeschichte~Zivilrecht, Privatrecht, allgemein~Verfassungsrecht~Strafrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 275 Blätter, Länge: 238, Breite: 162, Höhe: 20, Gewicht: 503, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird eine Polizeiausbildung betrieblich oder schulisch durchgeführt?
Die Polizeiausbildung wird in den meisten Ländern sowohl betrieblich als auch schulisch durchgeführt. Es gibt eine Kombination aus theoretischem Unterricht an einer Polizeischule und praktischer Ausbildung im Dienst bei der Polizei. Die genaue Ausgestaltung kann jedoch je nach Land und Ausbildungssystem variieren. **
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Warum wurde betrieblich festgelegter Urlaub wegen Renovierung genommen?
Der betrieblich festgelegte Urlaub wurde genommen, um Renovierungsarbeiten durchzuführen, da dies die beste Zeit war, um die Arbeiten abzuschließen. Durch die Nutzung des Urlaubs konnten die Mitarbeiter ihre Arbeit unterbrechen und die Renovierung schnell und effizient durchführen, ohne den normalen Betriebsablauf zu stören. Dies ermöglichte es dem Unternehmen, die Renovierung so schnell wie möglich abzuschließen und den Mitarbeitern einen frischen und verbesserten Arbeitsplatz zu bieten. **
-
Ist die Ausbildung als operationstechnischer Assistent schulisch oder betrieblich?
Die Ausbildung zum operationstechnischen Assistenten ist dual, das heißt sie findet sowohl in der Schule als auch im Betrieb statt. Der theoretische Teil der Ausbildung wird in der Berufsschule vermittelt, während der praktische Teil in Krankenhäusern oder anderen medizinischen Einrichtungen absolviert wird. **

Hallo, was ist der Unterschied zwischen "zwischensichtlich" und "sichtbar", "betrieblich" und "betriebsam"? Danke.
"Zwischensichtlich" bedeutet, dass etwas vorübergehend oder vorläufig ist, während "sichtbar" bedeutet, dass etwas deutlich erkennbar oder wahrnehmbar ist. "Betrieblich" bezieht sich auf etwas, das mit einem Betrieb oder einer Organisation zusammenhängt, während "betriebsam" bedeutet, dass es viel Aktivität oder Betriebsamkeit gibt. **
Welche steuerlichen Regelungen gelten für Selbstständige und Unternehmer bei der Abschreibung von betrieblich genutzten Fahrzeugen?
Selbstständige und Unternehmer können betrieblich genutzte Fahrzeuge über die Abschreibungsmethode der AfA (Absetzung für Abnutzung) steuerlich geltend machen. Die Abschreibung erfolgt über die Nutzungsdauer des Fahrzeugs und kann jährlich als Betriebsausgabe abgezogen werden. Zudem können auch die laufenden Kosten wie Treibstoff, Reparaturen und Versicherung steuerlich abgesetzt werden. **
Top-Angebote
Produkte zum Begriff Betrieblich:
-
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GIEBEL Desiccants MolekularsiebMolekularsieb Typ 13X Natriumform der Kristallstruktur vom Typ X Natriumaluminiumoxidsilikat Farbe: BEIGE Bindemittel: Ton Granulat: 1,6-2,5 mm Gewicht: 150,0 kg Aluminiumfass, wiederverschließbar CAS-Nr.: 63231-69-6 EG-Nr.: 263-019-6 Herkunftsland: PRC Zolltarifcode: 28391900 Zusammensetzung: Na2O / Al2O3 / (2,8±0,2) SiO2 / (6〜7)H2O SiO2 : Al2O3 ≈2,0 und 3,0/3,51690,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
CaraSave Fenster und Tür SensorSmarter Tür- und Fensterkontakt Sensor Danke seinem geringen Wartungsaufwand und der Batterielebensdauer von ca. 2 Jahren fällt die permanente Kontrolle weg. Der Batterieladezustand wird überwacht und der aktuelle Status dankt Zigbee 3.0 direkt in der App angezeigt. Dank des Design, ist der Einsatzbereich flexibler gestaltet. Der Sensor verfügt zudem noch über einen Manipulationschutz, der dem Besitzer sofort dies mitteilt. Die Monatge ist bei diesem Sensor auch Werkfrei. Spezifikationen: Arbeitet mit DC3V (1x CR2032 Batterie) Standby Strom <= 5µA Strom im Alarmzustand <= 30mA Temperaturbereich -10°C bis 55°C Luftfeuchtigkeit bis max. 95% Abmessungen Modul: 35,3mm x 25mm x 13,35mm Abmessungen Sensor: 31,83mm x 11,43mm x 13,23mm hochwertige 3M Klebestreifen zur einfachen Montage34,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrten Wohnung Arbeitsstätte betrieblich?
Sind Fahrten zwischen der Wohnung und der Arbeitsstätte betrieblich? Diese Frage ist relevant für die steuerliche Absetzbarkeit von Fahrtkosten. Grundsätzlich sind Fahrten zwischen der Wohnung und der Arbeitsstätte nicht als betrieblich anzusehen, es sei denn, es liegen besondere Umstände vor, die eine Abweichung rechtfertigen. In der Regel gelten diese Fahrten als privat veranlasst und sind daher steuerlich nicht absetzbar. Es gibt jedoch Ausnahmen, wie beispielsweise bei beruflich bedingten Umwegen oder wenn die Arbeitsstätte nicht dauerhaft aufgesucht wird. Letztendlich hängt die Einordnung als betrieblich von den individuellen Umständen des Einzelfalls ab. **
-
Sind diese Aufwendungen betrieblich oder neutral?
Um diese Frage zu beantworten, müsste man wissen, um welche Aufwendungen es sich handelt. Betriebliche Aufwendungen sind Ausgaben, die direkt mit dem Geschäftsbetrieb zusammenhängen, wie zum Beispiel Miete oder Gehälter. Neutrale Aufwendungen sind hingegen Ausgaben, die nicht direkt mit dem Geschäftsbetrieb zusammenhängen, wie zum Beispiel private Ausgaben des Unternehmers. **
-
Wird eine Polizeiausbildung betrieblich oder schulisch durchgeführt?
Die Polizeiausbildung wird in den meisten Ländern sowohl betrieblich als auch schulisch durchgeführt. Es gibt eine Kombination aus theoretischem Unterricht an einer Polizeischule und praktischer Ausbildung im Dienst bei der Polizei. Die genaue Ausgestaltung kann jedoch je nach Land und Ausbildungssystem variieren. **
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
Ähnliche Suchbegriffe für Betrieblich
-
Zimmermann, Walter: Grundriss des InsolvenzrechtsGrundriss des Insolvenzrechts , Der Band behandelt die ausbildungs- und prüfungsrelevanten Bereiche des Insolvenzrechts ebenso knapp wie vollständig - von der Eröffnung des Insolvenzverfahrens bis zu dessen Beendigung. Ein eigener Abschnitt widmet sich der Verbraucherinsolvenz. Das Werk zeichnet sich durch eine klare und übersichtliche Gliederung des Stoffes sowie eine Vielzahl von Beispielen, Tabellen und Übersichten aus. Nachweise aus Literatur und Rechtsprechung wurden bewusst auf das Nötigste beschränkt. Die 11. Auflage berücksichtigt insbesondere: ¿das neue Insolvenzanfechtungsrecht (2017), ¿die ab 21.4.2018 in Kraft getretenen Änderungen, ¿ausgewählte neuere Rechtsprechung. , Reflektoren > Beleuchtung , Auflage: 11., neu bearbeitete Auflage 2018, Erscheinungsjahr: 20180727, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Start##~Start ins Rechtsgebiet##, Autoren: Zimmermann, Walter, Auflage: 18011, Auflage/Ausgabe: 11., neu bearbeitete Auflage 2018, Seitenzahl/Blattzahl: 173, Keyword: Insolvenzrecht; Verbraucherinsolvenz; Insolvenz; Insolvenzordnung; Insolvenzverfahren, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 173, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 233, Breite: 164, Höhe: 12, Gewicht: 323, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783811495463 9783811494619 9783811496361 9783811440135 9783811434448, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmür, Rudolf: Grundriss der deutschen RechtsgeschichteGrundriss der deutschen Rechtsgeschichte , Aus dem Inhalt Kurze, prägnante Erläuterungen grundlegender Rechtsbegriffe, deren Kenntnis nicht nur für das Studium der Rechtsgeschichte, sondern darüber hinaus auch für das Verständnis des geltenden Rechts notwendig ist, führen den Leser dieses Werkes schnell in das behandelte Themengebiet ein. Die anschließenden rechtshistorischen Ausführungen selbst skizzieren die deutsche Rechtsentwicklung mit ihren europäischen Bezügen und befassen sich dabei vornehmlich mit Institutionen, die mehrere Epochen überdauert haben. Das Werk konzentriert sich hierbei auf Quellen und Grundzüge des Rechts aus den verschiedenen Phasen mitteleuropäischer Geschichte, beginnend mit der Zeit der Germanen bis hin ins 21. Jahrhundert. Besonderer Wert wird auf die Darstellung von Entwicklungen gelegt, welche unser heutiges Rechtssystem maßgeblich beeinflusst haben. Die Abhandlung schließt mit einer Bestandsaufnahme der geltenden Rechtsordnung und eröffnet dem Leser mit der Sicht auf die Kontinuitäten und Innovationen eine interessante Perspektive. Die Autoren Prof. Dr. Andreas Roth ist Inhaber eines Lehrstuhls für deutsche Rechtsgeschichte und Bürgerliches Recht an der Universität Mainz. Begründet wurde das Werk von Prof. Dr. Rudolf Gmür ?. , Nebelscheinwerfer > Beleuchtung , Auflage: 16., überarbeitete Auflage, Erscheinungsjahr: 20240716, Produktform: Kartoniert, Titel der Reihe: Academia Iuris##, Autoren: Gmür, Rudolf~Roth, Andreas, Edition: NED, Auflage: 24016, Auflage/Ausgabe: 16., überarbeitete Auflage, Seitenzahl/Blattzahl: 257, Keyword: Fränkisches Recht; Germanisches Recht; Reichsverfassung; Römisches Kirchenrecht; Territorialverfassung, Fachschema: Rechtsgeschichte~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Wirtschaftsgeschichte~Recht und Gesellschaft, Rechtssoziologie~Rechtsgeschichte~Zivilrecht, Privatrecht, allgemein~Verfassungsrecht~Strafrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 275 Blätter, Länge: 238, Breite: 162, Höhe: 20, Gewicht: 503, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum wurde betrieblich festgelegter Urlaub wegen Renovierung genommen?
Der betrieblich festgelegte Urlaub wurde genommen, um Renovierungsarbeiten durchzuführen, da dies die beste Zeit war, um die Arbeiten abzuschließen. Durch die Nutzung des Urlaubs konnten die Mitarbeiter ihre Arbeit unterbrechen und die Renovierung schnell und effizient durchführen, ohne den normalen Betriebsablauf zu stören. Dies ermöglichte es dem Unternehmen, die Renovierung so schnell wie möglich abzuschließen und den Mitarbeitern einen frischen und verbesserten Arbeitsplatz zu bieten. **
-
Ist die Ausbildung als operationstechnischer Assistent schulisch oder betrieblich?
Die Ausbildung zum operationstechnischen Assistenten ist dual, das heißt sie findet sowohl in der Schule als auch im Betrieb statt. Der theoretische Teil der Ausbildung wird in der Berufsschule vermittelt, während der praktische Teil in Krankenhäusern oder anderen medizinischen Einrichtungen absolviert wird. **
-
Hallo, was ist der Unterschied zwischen "zwischensichtlich" und "sichtbar", "betrieblich" und "betriebsam"? Danke.
"Zwischensichtlich" bedeutet, dass etwas vorübergehend oder vorläufig ist, während "sichtbar" bedeutet, dass etwas deutlich erkennbar oder wahrnehmbar ist. "Betrieblich" bezieht sich auf etwas, das mit einem Betrieb oder einer Organisation zusammenhängt, während "betriebsam" bedeutet, dass es viel Aktivität oder Betriebsamkeit gibt. **
-
Welche steuerlichen Regelungen gelten für Selbstständige und Unternehmer bei der Abschreibung von betrieblich genutzten Fahrzeugen?
Selbstständige und Unternehmer können betrieblich genutzte Fahrzeuge über die Abschreibungsmethode der AfA (Absetzung für Abnutzung) steuerlich geltend machen. Die Abschreibung erfolgt über die Nutzungsdauer des Fahrzeugs und kann jährlich als Betriebsausgabe abgezogen werden. Zudem können auch die laufenden Kosten wie Treibstoff, Reparaturen und Versicherung steuerlich abgesetzt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.