Domain langhaus.de kaufen?
Wir ziehen mit dem Projekt
langhaus.de um.
Sind Sie am Kauf der Domain
langhaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain langhaus.de kaufen?
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
GIEBEL Desiccants MolekularsiebMolekularsieb Typ 13X Natriumform der Kristallstruktur vom Typ X Natriumaluminiumoxidsilikat Farbe: BEIGE Bindemittel: Ton Granulat: 1,6-2,5 mm Gewicht: 150,0 kg Aluminiumfass, wiederverschließbar CAS-Nr.: 63231-69-6 EG-Nr.: 263-019-6 Herkunftsland: PRC Zolltarifcode: 28391900 Zusammensetzung: Na2O / Al2O3 / (2,8±0,2) SiO2 / (6〜7)H2O SiO2 : Al2O3 ≈2,0 und 3,0/3,51690,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ132NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=445,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3071,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ133NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=570,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3077,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **


Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
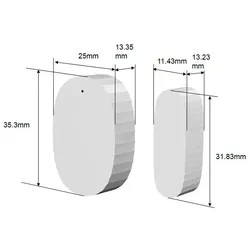
CaraSave Fenster und Tür SensorSmarter Tür- und Fensterkontakt Sensor Danke seinem geringen Wartungsaufwand und der Batterielebensdauer von ca. 2 Jahren fällt die permanente Kontrolle weg. Der Batterieladezustand wird überwacht und der aktuelle Status dankt Zigbee 3.0 direkt in der App angezeigt. Dank des Design, ist der Einsatzbereich flexibler gestaltet. Der Sensor verfügt zudem noch über einen Manipulationschutz, der dem Besitzer sofort dies mitteilt. Die Monatge ist bei diesem Sensor auch Werkfrei. Spezifikationen: Arbeitet mit DC3V (1x CR2032 Batterie) Standby Strom <= 5µA Strom im Alarmzustand <= 30mA Temperaturbereich -10°C bis 55°C Luftfeuchtigkeit bis max. 95% Abmessungen Modul: 35,3mm x 25mm x 13,35mm Abmessungen Sensor: 31,83mm x 11,43mm x 13,23mm hochwertige 3M Klebestreifen zur einfachen Montage34,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
GIEBEL Desiccants MolekularsiebMolekularsieb Typ 13X Natriumform der Kristallstruktur vom Typ X Natriumaluminiumoxidsilikat Farbe: BEIGE Bindemittel: Ton Granulat: 1,6-2,5 mm Gewicht: 150,0 kg Aluminiumfass, wiederverschließbar CAS-Nr.: 63231-69-6 EG-Nr.: 263-019-6 Herkunftsland: PRC Zolltarifcode: 28391900 Zusammensetzung: Na2O / Al2O3 / (2,8±0,2) SiO2 / (6〜7)H2O SiO2 : Al2O3 ≈2,0 und 3,0/3,51690,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
Hager Tür mit Fenster Volta VZ132NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=445,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3071,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ133NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=570,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3077,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Walter: Grundriss des InsolvenzrechtsGrundriss des Insolvenzrechts , Der Band behandelt die ausbildungs- und prüfungsrelevanten Bereiche des Insolvenzrechts ebenso knapp wie vollständig - von der Eröffnung des Insolvenzverfahrens bis zu dessen Beendigung. Ein eigener Abschnitt widmet sich der Verbraucherinsolvenz. Das Werk zeichnet sich durch eine klare und übersichtliche Gliederung des Stoffes sowie eine Vielzahl von Beispielen, Tabellen und Übersichten aus. Nachweise aus Literatur und Rechtsprechung wurden bewusst auf das Nötigste beschränkt. Die 11. Auflage berücksichtigt insbesondere: ¿das neue Insolvenzanfechtungsrecht (2017), ¿die ab 21.4.2018 in Kraft getretenen Änderungen, ¿ausgewählte neuere Rechtsprechung. , Reflektoren > Beleuchtung , Auflage: 11., neu bearbeitete Auflage 2018, Erscheinungsjahr: 20180727, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Start##~Start ins Rechtsgebiet##, Autoren: Zimmermann, Walter, Auflage: 18011, Auflage/Ausgabe: 11., neu bearbeitete Auflage 2018, Seitenzahl/Blattzahl: 173, Keyword: Insolvenzrecht; Verbraucherinsolvenz; Insolvenz; Insolvenzordnung; Insolvenzverfahren, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 173, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 233, Breite: 164, Höhe: 12, Gewicht: 323, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783811495463 9783811494619 9783811496361 9783811440135 9783811434448, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmür, Rudolf: Grundriss der deutschen RechtsgeschichteGrundriss der deutschen Rechtsgeschichte , Aus dem Inhalt Kurze, prägnante Erläuterungen grundlegender Rechtsbegriffe, deren Kenntnis nicht nur für das Studium der Rechtsgeschichte, sondern darüber hinaus auch für das Verständnis des geltenden Rechts notwendig ist, führen den Leser dieses Werkes schnell in das behandelte Themengebiet ein. Die anschließenden rechtshistorischen Ausführungen selbst skizzieren die deutsche Rechtsentwicklung mit ihren europäischen Bezügen und befassen sich dabei vornehmlich mit Institutionen, die mehrere Epochen überdauert haben. Das Werk konzentriert sich hierbei auf Quellen und Grundzüge des Rechts aus den verschiedenen Phasen mitteleuropäischer Geschichte, beginnend mit der Zeit der Germanen bis hin ins 21. Jahrhundert. Besonderer Wert wird auf die Darstellung von Entwicklungen gelegt, welche unser heutiges Rechtssystem maßgeblich beeinflusst haben. Die Abhandlung schließt mit einer Bestandsaufnahme der geltenden Rechtsordnung und eröffnet dem Leser mit der Sicht auf die Kontinuitäten und Innovationen eine interessante Perspektive. Die Autoren Prof. Dr. Andreas Roth ist Inhaber eines Lehrstuhls für deutsche Rechtsgeschichte und Bürgerliches Recht an der Universität Mainz. Begründet wurde das Werk von Prof. Dr. Rudolf Gmür ?. , Nebelscheinwerfer > Beleuchtung , Auflage: 16., überarbeitete Auflage, Erscheinungsjahr: 20240716, Produktform: Kartoniert, Titel der Reihe: Academia Iuris##, Autoren: Gmür, Rudolf~Roth, Andreas, Edition: NED, Auflage: 24016, Auflage/Ausgabe: 16., überarbeitete Auflage, Seitenzahl/Blattzahl: 257, Keyword: Fränkisches Recht; Germanisches Recht; Reichsverfassung; Römisches Kirchenrecht; Territorialverfassung, Fachschema: Rechtsgeschichte~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Wirtschaftsgeschichte~Recht und Gesellschaft, Rechtssoziologie~Rechtsgeschichte~Zivilrecht, Privatrecht, allgemein~Verfassungsrecht~Strafrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 275 Blätter, Länge: 238, Breite: 162, Höhe: 20, Gewicht: 503, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.