Domain langhaus.de kaufen?
Wir ziehen mit dem Projekt
langhaus.de um.
Sind Sie am Kauf der Domain
langhaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain langhaus.de kaufen?
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **

Ähnliche Suchbegriffe für Vorsteuerabzug
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
Hager Tür mit Fenster Volta VZ133NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=570,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3077,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ134NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=695,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP30105,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
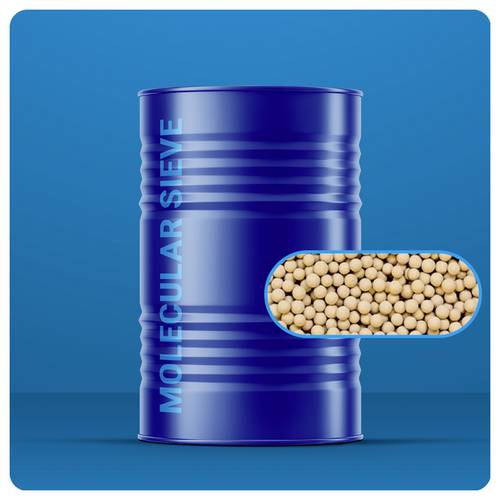
GIEBEL Desiccants MolekularsiebMolekularsieb Typ 13X Natriumform der Kristallstruktur vom Typ X Natriumaluminiumoxidsilikat Farbe: BEIGE Bindemittel: Ton Granulat: 1,6-2,5 mm Gewicht: 150,0 kg Aluminiumfass, wiederverschließbar CAS-Nr.: 63231-69-6 EG-Nr.: 263-019-6 Herkunftsland: PRC Zolltarifcode: 28391900 Zusammensetzung: Na2O / Al2O3 / (2,8±0,2) SiO2 / (6〜7)H2O SiO2 : Al2O3 ≈2,0 und 3,0/3,51690,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **


Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzug:
-
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ132NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=445,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3071,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ133NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=570,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3077,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hager Tür mit Fenster Volta VZ134NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=695,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP30105,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerer Vorsteuerabzug?
Ist Versteuerer Vorsteuerabzug? Diese Frage bezieht sich auf die Möglichkeit eines Unternehmens, die Umsatzsteuer, die es auf Einkäufe gezahlt hat (Vorsteuer), von der Umsatzsteuer abzuziehen, die es auf seine eigenen Verkäufe erhebt. Der Vorsteuerabzug ist ein wichtiger Aspekt des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuerlast zu reduzieren. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um den Vorsteuerabzug geltend machen zu können, z.B. dass die Einkäufe für unternehmerische Zwecke getätigt wurden. Insgesamt ist der Vorsteuerabzug ein wichtiger Mechanismus zur Vermeidung von Doppelbesteuerung und zur Förderung der Wettbewerbsfähigkeit von Unternehmen. **
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Was ist der Vorsteuerabzug?
Was ist der Vorsteuerabzug? Der Vorsteuerabzug ist ein Mechanismus, der es Unternehmen ermöglicht, die Mehrwertsteuer, die sie beim Kauf von Waren und Dienstleistungen gezahlt haben, von der an das Finanzamt abzuführenden Umsatzsteuer abzuziehen. Auf diese Weise wird die Belastung für Unternehmen verringert und die Wettbewerbsfähigkeit gestärkt. Der Vorsteuerabzug setzt voraus, dass die Unternehmen ordnungsgemäße Rechnungen vorlegen können und die gekauften Waren und Dienstleistungen für ihr Unternehmen genutzt werden. Unternehmen sollten darauf achten, den Vorsteuerabzug korrekt zu berechnen und zu dokumentieren, um mögliche Steuerrisiken zu vermeiden. **
-
Was ist eine Vorsteuerabzug?
Was ist eine Vorsteuerabzug? **
Ähnliche Suchbegriffe für Vorsteuerabzug
-
Hager Tür mit Fenster Volta VZ131NAusführung=AnschlagtürAusführung als Sichttür=jaAusführung als Tür für Trennschalterverriegelung=neinBreite=288 mmHöhe=296,5 mmTiefe=36 mmEMV-Ausführung=neinWerkstoff=KunststoffAusführung der Oberfläche=unbehandeltFarbe=weißSchutzart (IP)=IP3052,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
GIEBEL Desiccants MolekularsiebMolekularsieb Typ 13X Natriumform der Kristallstruktur vom Typ X Natriumaluminiumoxidsilikat Farbe: BEIGE Bindemittel: Ton Granulat: 1,6-2,5 mm Gewicht: 150,0 kg Aluminiumfass, wiederverschließbar CAS-Nr.: 63231-69-6 EG-Nr.: 263-019-6 Herkunftsland: PRC Zolltarifcode: 28391900 Zusammensetzung: Na2O / Al2O3 / (2,8±0,2) SiO2 / (6〜7)H2O SiO2 : Al2O3 ≈2,0 und 3,0/3,51690,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Walter: Grundriss des InsolvenzrechtsGrundriss des Insolvenzrechts , Der Band behandelt die ausbildungs- und prüfungsrelevanten Bereiche des Insolvenzrechts ebenso knapp wie vollständig - von der Eröffnung des Insolvenzverfahrens bis zu dessen Beendigung. Ein eigener Abschnitt widmet sich der Verbraucherinsolvenz. Das Werk zeichnet sich durch eine klare und übersichtliche Gliederung des Stoffes sowie eine Vielzahl von Beispielen, Tabellen und Übersichten aus. Nachweise aus Literatur und Rechtsprechung wurden bewusst auf das Nötigste beschränkt. Die 11. Auflage berücksichtigt insbesondere: ¿das neue Insolvenzanfechtungsrecht (2017), ¿die ab 21.4.2018 in Kraft getretenen Änderungen, ¿ausgewählte neuere Rechtsprechung. , Reflektoren > Beleuchtung , Auflage: 11., neu bearbeitete Auflage 2018, Erscheinungsjahr: 20180727, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Start##~Start ins Rechtsgebiet##, Autoren: Zimmermann, Walter, Auflage: 18011, Auflage/Ausgabe: 11., neu bearbeitete Auflage 2018, Seitenzahl/Blattzahl: 173, Keyword: Insolvenzrecht; Verbraucherinsolvenz; Insolvenz; Insolvenzordnung; Insolvenzverfahren, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 173, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 233, Breite: 164, Höhe: 12, Gewicht: 323, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783811495463 9783811494619 9783811496361 9783811440135 9783811434448, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmür, Rudolf: Grundriss der deutschen RechtsgeschichteGrundriss der deutschen Rechtsgeschichte , Aus dem Inhalt Kurze, prägnante Erläuterungen grundlegender Rechtsbegriffe, deren Kenntnis nicht nur für das Studium der Rechtsgeschichte, sondern darüber hinaus auch für das Verständnis des geltenden Rechts notwendig ist, führen den Leser dieses Werkes schnell in das behandelte Themengebiet ein. Die anschließenden rechtshistorischen Ausführungen selbst skizzieren die deutsche Rechtsentwicklung mit ihren europäischen Bezügen und befassen sich dabei vornehmlich mit Institutionen, die mehrere Epochen überdauert haben. Das Werk konzentriert sich hierbei auf Quellen und Grundzüge des Rechts aus den verschiedenen Phasen mitteleuropäischer Geschichte, beginnend mit der Zeit der Germanen bis hin ins 21. Jahrhundert. Besonderer Wert wird auf die Darstellung von Entwicklungen gelegt, welche unser heutiges Rechtssystem maßgeblich beeinflusst haben. Die Abhandlung schließt mit einer Bestandsaufnahme der geltenden Rechtsordnung und eröffnet dem Leser mit der Sicht auf die Kontinuitäten und Innovationen eine interessante Perspektive. Die Autoren Prof. Dr. Andreas Roth ist Inhaber eines Lehrstuhls für deutsche Rechtsgeschichte und Bürgerliches Recht an der Universität Mainz. Begründet wurde das Werk von Prof. Dr. Rudolf Gmür ?. , Nebelscheinwerfer > Beleuchtung , Auflage: 16., überarbeitete Auflage, Erscheinungsjahr: 20240716, Produktform: Kartoniert, Titel der Reihe: Academia Iuris##, Autoren: Gmür, Rudolf~Roth, Andreas, Edition: NED, Auflage: 24016, Auflage/Ausgabe: 16., überarbeitete Auflage, Seitenzahl/Blattzahl: 257, Keyword: Fränkisches Recht; Germanisches Recht; Reichsverfassung; Römisches Kirchenrecht; Territorialverfassung, Fachschema: Rechtsgeschichte~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Wirtschaftsgeschichte~Recht und Gesellschaft, Rechtssoziologie~Rechtsgeschichte~Zivilrecht, Privatrecht, allgemein~Verfassungsrecht~Strafrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 275 Blätter, Länge: 238, Breite: 162, Höhe: 20, Gewicht: 503, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Vorsteuerabzug?
Was ist ein Vorsteuerabzug? Ein Vorsteuerabzug ist die Möglichkeit für Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abzuziehen, die sie von ihren Kunden erhalten. Dies bedeutet, dass Unternehmen nur die Differenz zwischen der gezahlten Mehrwertsteuer und der erhaltenen Umsatzsteuer an das Finanzamt abführen müssen. Der Vorsteuerabzug dient dazu, die Belastung für Unternehmen zu verringern und die Neutralität des Umsatzsteuersystems sicherzustellen. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um einen Vorsteuerabzug geltend machen zu können, wie z.B. die ordnungsgemäße Dokumentation ihrer Einkäufe. **
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Was bewirkt der Vorsteuerabzug?
Der Vorsteuerabzug ermöglicht es Unternehmen, die Mehrwertsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Mehrwertsteuer, die sie von ihren Kunden erhalten, abzuziehen. Dadurch reduziert sich die finanzielle Belastung für Unternehmen, da sie nur die Differenz zwischen Eingangs- und Ausgangssteuer an das Finanzamt zahlen müssen. Der Vorsteuerabzug trägt somit zur Liquiditätssicherung bei und hilft Unternehmen, ihre Kosten zu senken. Zudem sorgt er für eine gerechtere Verteilung der Steuerlast, da Unternehmen nur auf den Wert, den sie selbst geschaffen haben, Steuern zahlen müssen. **
-
Wann Vorsteuerabzug bei Abschlagsrechnungen?
Der Vorsteuerabzug bei Abschlagsrechnungen ist möglich, sobald die Abschlagszahlung geleistet wurde und eine ordnungsgemäße Rechnung vorliegt. Dabei muss die Rechnung alle erforderlichen Angaben enthalten, wie zum Beispiel den Leistungszeitraum, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie den ausgewiesenen Steuerbetrag. Es ist wichtig, dass die Abschlagsrechnung klar als solche gekennzeichnet ist und nicht als Schlussrechnung interpretiert werden kann. Der Vorsteuerabzug kann dann in dem Voranmeldungszeitraum geltend gemacht werden, in dem die Abschlagszahlung erfolgt ist. Es ist ratsam, sich hierbei von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle Voraussetzungen für den Vorsteuerabzug erfüllt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.